 By Ktd Admin
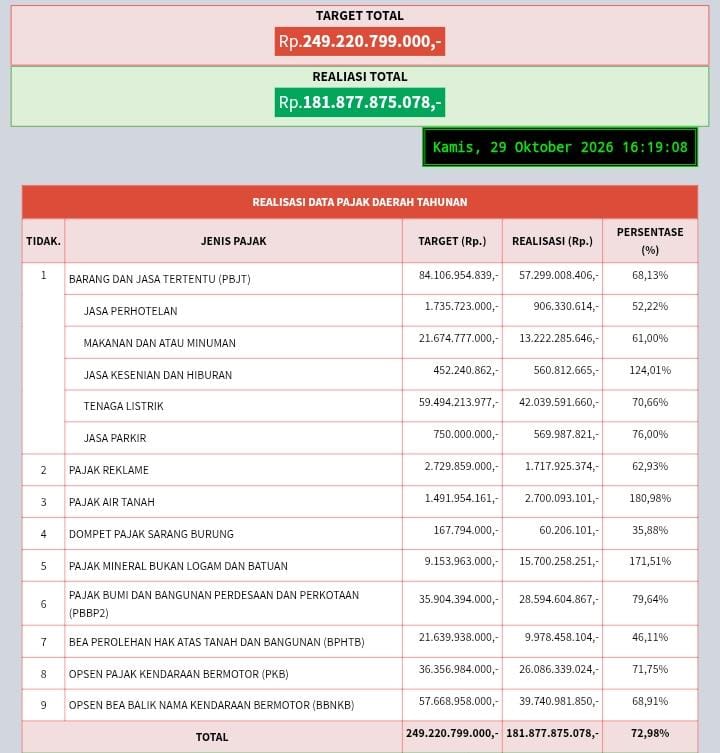
MUBA SUMSEL Sibanews.com-,Kinerja penerimaan pajak daerah Kabupaten Musi Banyuasin (Muba) perlu mendapat pengawasan publik secara serius. Berdasarkan dokumen beredar,Laporan Kenaikan Realisasi Pajak Daerah Tahun 2026 yang mencantumkan tanggal Kamis, 29 Oktober 2026, realisasi penerimaan pajak daerah tercatat sebesar Rp181,87 miliar dari target Rp249,22 miliar, atau baru mencapai 72,98 persen.
Data tersebut membuka ruang evaluasi yang mendasar,sejauh mana efektivitas pemungutan pajak daerah, bagaimana pengawasan terhadap sumber-sumber penerimaan dilaksanakan, serta apakah seluruh potensi pendapatan daerah telah dikelola secara optimal, transparan, dan dapat dipertanggungjawabkan.
Persoalan ini tidak boleh berhenti pada angka realisasi. Pajak daerah merupakan salah satu instrumen penting pembiayaan pembangunan dan pelayanan publik. Karena itu, setiap rupiah penerimaan maupun potensi pendapatan yang belum tergali harus menjadi objek evaluasi administratif, fiskal, dan pengawasan sesuai ketentuan peraturan perundang-undangan.
Dalam dokumen tersebut, Badan Pendapatan Daerah (Bapenda) Kabupaten Muba mencatat realisasi penerimaan sebesar Rp181.877.875.078 dari target Rp249.220.799.000.Dengan demikian, terdapat selisih sekitar Rp67,34 miliar yang belum terealisasi pada tanggal pelaporan.Angka tersebut tidak serta-merta membuktikan adanya penyimpangan.
Namun, selisih yang signifikan patut dijelaskan secara terbuka melalui evaluasi atas basis pajak, kepatuhan wajib pajak, efektivitas penagihan, pengawasan lapangan, serta kendala administratif yang memengaruhi penerimaan.Publik berhak memperoleh penjelasan berbasis data, bukan sekadar laporan persentase capaian.
Terlebih, penerimaan daerah berkaitan langsung dengan kemampuan pemerintah membiayai program pembangunan dan pelayanan masyarakat.
Dokumen tersebut mencatat realisasi penerimaan harian sebesar Rp31.918.649 pada pukul 16.19 WIB. PBB-P2 atau Pajak Bumi dan Bangunan Perdesaan dan Perkotaan menjadi penyumbang terbesar, yakni Rp20.777.797 atau sekitar 65,1 persen dari penerimaan harian tersebut.Sementara itu, pajak makanan dan/atau minuman tercatat menyumbang Rp8.152.552 atau sekitar 25,5 persen, sedangkan Bea Perolehan Hak atas Tanah dan Bangunan (BPHTB) sebesar Rp2.988.300 atau sekitar 9,4 persen.
Komposisi ini layak dianalisis lebih jauh, khususnya terkait konsistensi penerimaan, kepatuhan wajib pajak, dan efektivitas sistem pengawasan. Akan tetapi, angka penerimaan harian saja belum cukup untuk menyimpulkan adanya kebocoran atau penyimpangan.Untuk memperoleh gambaran yang utuh, diperlukan data pembanding, tren penerimaan, target masing-masing jenis pajak, serta hasil pemeriksaan dan rekonsiliasi penerimaan.Hal menarik lainnya terdapat pada tabel capaian sejumlah jenis pajak utama.

Berdasarkan angka dalam dokumen, pajak air tanah mencapai sekitar 180,98 persen dari target, sedangkan pajak mineral bukan logam dan batuan mencapai sekitar 171,51 persen. Pajak jasa kesenian dan hiburan juga tercatat mencapai 124,01 persen.
Capaian di atas target tersebut tidak dengan sendirinya menunjukkan adanya persoalan hukum.Kondisi itu dapat dipengaruhi oleh perubahan aktivitas ekonomi, peningkatan kepatuhan, perbaikan pendataan, maupun penetapan target yang lebih rendah dibandingkan potensi penerimaan aktual.Meski demikian, capaian yang melampaui target perlu menjadi bahan evaluasi untuk menguji ketepatan proyeksi pendapatan dan kualitas perencanaan fiskal daerah.
Pertanyaan pentingnya adalah apakah target penerimaan telah disusun berdasarkan potensi ekonomi dan basis pajak yang terukur, serta apakah pendataan objek dan subjek pajak telah dilakukan secara memadai.
Evaluasi tersebut penting agar penetapan target tidak sekadar menjadi rutinitas administratif, melainkan mencerminkan potensi riil pendapatan daerah.
Dalam perspektif tata kelola pemerintahan, pengelolaan pajak daerah harus mengedepankan prinsip transparansi, akuntabilitas, efektivitas, dan kepatuhan terhadap peraturan perundang-undangan.Kerangka hukum yang relevan antara lain Undang-Undang Nomor 1 Tahun 2004 tentang Perbendaharaan Negara, Undang-Undang Nomor 23 Tahun 2014 tentang Pemerintahan Daerah beserta perubahannya, serta Undang-Undang Nomor 1 Tahun 2022 tentang Hubungan Keuangan antara Pemerintah Pusat dan Pemerintahan Daerah.
Apabila kemudian ditemukan bukti mengenai penyalahgunaan kewenangan, manipulasi data penerimaan, penggelapan setoran pajak, atau perbuatan melawan hukum yang mengakibatkan kerugian keuangan negara, persoalan tersebut harus ditindaklanjuti melalui mekanisme pemeriksaan dan penegakan hukum sesuai unsur tindak pidana yang terbukti.
Namun, capaian penerimaan yang belum memenuhi target ataupun selisih antara target dan realisasi bukanlah bukti tunggal terjadinya dugaan korupsi.Karena itu, pengawasan yang objektif harus diarahkan pada dokumen penerimaan, bukti setoran, rekonsiliasi rekening kas daerah, kepatuhan wajib pajak, hasil pemeriksaan internal, serta temuan auditor yang berwenang.Pendekatan ini penting untuk membedakan persoalan kinerja administratif dari dugaan pelanggaran hukum yang memiliki konsekuensi pidana.
Berdasarkan angka yang tercantum dalam laporan, terdapat sejumlah aspek yang layak dimintakan penjelasan kepada Bapenda Kabupaten Muba.Pertama, apa faktor utama yang menyebabkan realisasi penerimaan masih berada pada angka 72,98 persen pada 29 Oktober 2026.Kedua, bagaimana strategi pencapaian target hingga akhir tahun anggaran, terutama untuk jenis pajak yang realisasinya masih berada di bawah target.Ketiga, apakah seluruh penerimaan yang tercatat dalam sistem telah direkonsiliasi dengan bukti pembayaran dan pencatatan pada kas daerah. Keempat, bagaimana pengawasan terhadap objek pajak yang berpotensi memberikan kontribusi signifikan terhadap pendapatan daerah, khususnya pajak air tanah, mineral bukan logam dan batuan, serta sektor usaha yang menjadi wajib pajak daerah. Kelima, apakah terdapat temuan pemeriksaan atau evaluasi resmi yang menunjukkan kelemahan sistem pemungutan, pengendalian internal, maupun kepatuhan wajib pajak. Pertanyaan tersebut merupakan agenda pengawasan publik yang wajar. Jawabannya perlu didukung dokumen resmi dan data yang dapat diverifikasi, dengan tetap memperhatikan ketentuan kerahasiaan perpajakan yang berlaku.

Realisasi pajak daerah bukan sekadar persoalan persentase dalam tabel. Di balik setiap angka terdapat tanggung jawab pemerintah untuk memastikan pendapatan daerah dihimpun secara sah, dicatat secara akurat, dan dimanfaatkan sesuai peruntukannya.
Oleh sebab itu, laporan realisasi pajak daerah Muba perlu dibaca secara kritis, tetapi tetap proporsional. Selisih target dan realisasi harus dijelaskan, capaian di atas target harus dievaluasi, dan setiap indikasi penyimpangan harus diuji melalui bukti serta mekanisme pemeriksaan yang sah.Apabila tidak ditemukan penyimpangan, evaluasi tetap diperlukan untuk memperbaiki perencanaan dan meningkatkan penerimaan.
Sebaliknya, apabila ditemukan bukti yang mengarah pada pelanggaran hukum, tindak lanjut harus dilakukan sesuai kewenangan lembaga pengawasan dan penegak hukum.Transparansi bukan ancaman bagi penyelenggara pemerintahan yang bekerja sesuai aturan. Justru keterbukaan data dan kesediaan menjawab pertanyaan publik merupakan bagian mendasar dari pertanggungjawaban atas pengelolaan uang rakyat.
Sementara itu sampai berita ini ditayangkan pihak Bapeda kabupaten muba belum dapat dikonfirmasi lebih lanjut terkait dengan kejelasan realisasi pada data tersebut. (Td).
 admin